Prism 提供了四种正态性检验。为什么检验正态性有不止一种方法?答案与所有正态性检验的目标有关:即评估数据值是否来自正态分布。 分布偏离正态的方式有无穷多种,因此需要多种不同类型的正态性检验也是合乎逻辑的。每种不同的正态性检验关注数据中的不同方面,因此得出的结果也各不相同。
D'Agostino-Pearson 检验:通过形状评估正态性
D'Agostino-Pearson正态性检验首先计算偏斜度和峰度,以量化分布在不对称性和形状方面与高斯分布的偏离程度。随后,它计算这些值与高斯分布期望值的偏差,并根据这些偏差的总和得出单一的P值。 这是一种通用且功效强大的正态性检验,通常被推荐使用。但需要注意的是,这一建议也有例外情况。具体来说,当一个分布的偏斜度和峰度非常接近正态分布,但显然不属于正态分布时,该检验将无法识别该分布为非正态分布。 下图所示的分布即为本示例。
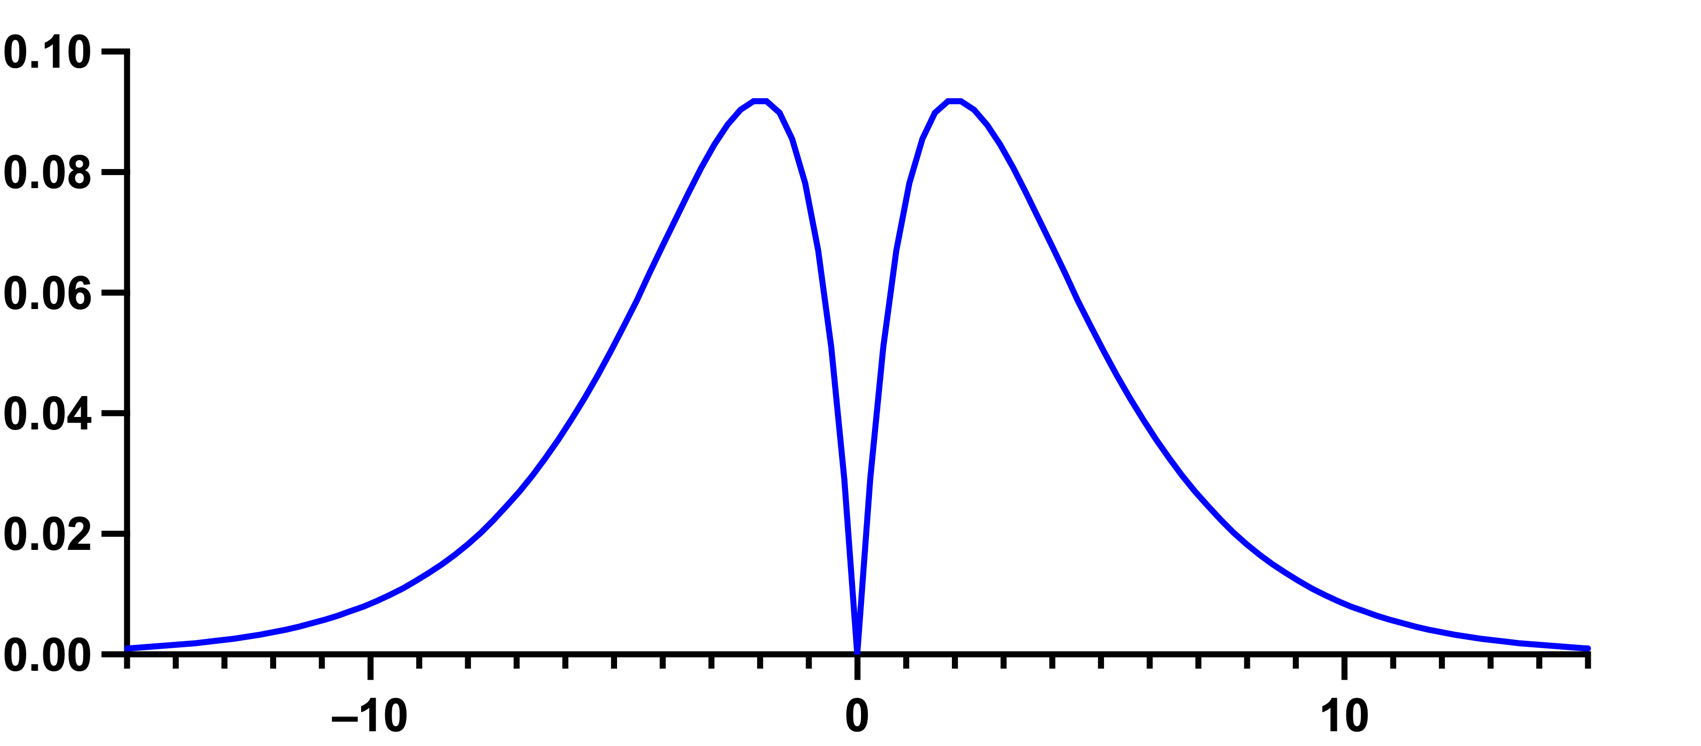
该分布的偏斜度为 0,峰度为 3.0(过峰度为 0):这与正态分布的数值完全相同。因此,D'Agostino-Pearson检验将无法识别该分布为非正态分布(尽管它显然是非正态的)。 请注意,D'Agostino 开发了多种正态性检验。Prism 软件采用的是“综合 K2”检验。
夏皮罗-威尔克检验:基于标准偏差评估正态性
Shapiro-Wilk检验是正态性检验中另一种常用的方法。与 D'Agostino-Pearson检验不同,Shapiro-Wilk检验不利用分布形状来判断其是否为正态分布。 相反,它将数据的实际标准差与根据数据的QQ图斜率计算出的标准差进行比较,并计算两者的比值。如果数据来自高斯分布,这两个值将非常接近,因此比值将接近1.0;而如果比值与1.0相差甚远,则表明分布不呈正态。 如果每个值都是唯一的,Shapiro-Wilk检验的效果非常好;但如果存在多个相同的值,其效果就会大打折扣。 计算Shapiro-Wilk检验有多种方法。Prism采用Royston的方法(1)。Prism仅能在样本量小于5000时进行Shapiro-Wilk检验。
安德森-达林检验与柯尔莫哥洛夫-斯米尔诺夫检验:利用累积分布评估正态性
Anderson-Darling检验和Kolmogorov-Smirnov检验均利用累积分布来判断数据是否来自正态分布。这两种检验都将实际累积分布与正态分布的理想累积分布进行比较。然而,两者在比较方法上存在差异。
Anderson-Darling检验通过将数据集的累积分布与高斯分布的理想累积分布进行比较来计算P值。它会考虑累积分布曲线各部分的偏差。
与Anderson-Darling检验不同,Kolmogorov-Smirnov检验仅基于一个值来计算P值:即数据累积分布与高斯分布之间的最大偏差。这并不是一种非常敏感的正态性评估方法,我们现在认同以下观点: “Kolmogorov-Smirnov检验仅是一种历史上的奇闻轶事。绝不应使用它。” (2)。Kolmogorov-Smirnov检验是早期版本的 Prism 提供的唯一检验方法。我们目前仍提供该检验(为保持一致性),但不再推荐使用。 既然不再推荐,为何仍保留该检验?最初,该检验是 Prism 提供的唯一正态性检验。我们现在保留它,仅是为了与使用旧版本软件生成的文件和结果保持一致。我们不建议使用Kolmogorov-Smirnov检验。
关于Kolmogorov-Smirnov检验命名的说明
最初发表的柯尔莫哥洛夫-斯米尔诺夫方法假设您已知总体均值和标准差(可能来自先前的研究)。但在分析数据时,您很少能知道总体的均值和标准差。 您仅知道样本的均值和标准差。因此,为了计算 P 值,Prism 采用了 Dallal 和 Wilkinson 对 Lilliefors 方法的近似计算(3)。这有时也被称为“Lilliefors 检验”。 由于该方法仅在 P 值较小的情况下才准确,因此对于较大的 P 值,Prism 仅报告“P>0.10”。若您遇到任何不一致的情况,请注意:我们早在多年前的 Prism 4.01 和 4.0b 版本中就已修复了该检验中的一个错误。
那么我该怎么办?
应该使用哪种(或哪些)检验?一个可能的答案是:不要使用任何一种。正态性检验的实用性远低于许多科学家的预期。另一个答案是:运行所有检验,并通过综合分析所有结果得出结论。 如果您必须选择一种正态性检验,我们建议使用 D'Agostino-Pearson检验,但这只是一个非常“宽松”的建议。如上所述,在某些情况下,该检验根本无法识别出分布是非正态的(尽管它显然是非正态的)。
参考文献
1.P Royston,《备注 AS R94:关于算法 AS 181 的备注:W 正态性检验》。 《皇家统计学会期刊》C辑(应用统计学),第44卷,第4期(1995年),第547-551页
2. RB D'Agostino,《正态分布的检验》,载于 RB D'Agostino 和 MA Stephens 编辑的《拟合优度技术》,Macel Dekker,1986 年。
3.Dallal GE 和 Wilkinson L(1986),《Lilliefors 正态性检验统计量的分布的解析近似》,《美国统计学家》,第 40 卷,第 294-296 页。
