重复检验的目标
在评估非线性拟合时,您可能会问:曲线是否与数据点“相距太远”?当然,答案本身又是一个问题:与什么相比才算太远?如果您在每个X值处只收集了一个Y值,其实无法真正回答这个问题(除非参考其他类似的实验)。 但如果您在每个 X 值处都收集了重复的 Y 值,那么您就可以考察数据点到曲线的平均距离,与重复测量之间的离散程度相比,是否“偏离过远”。
如果您输入了重复的Y值,请选择“重复检验”来判断数据点是否“偏离”曲线过远(相对于重复数据之间的离散程度而言)。如果P值较小,则可得出结论:曲线与数据的拟合不够紧密。
示例
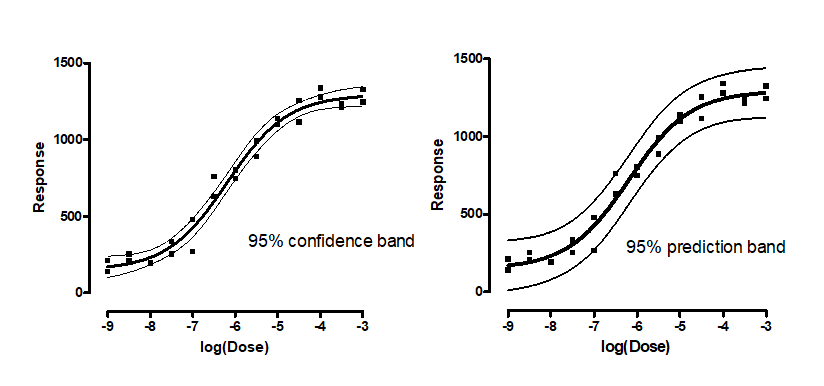
最后两剂的反应略有下降。这是巧合吗?还是双相反应的证据?
解决这一问题的一种方法是指定一个替代模型,然后比较两个拟合结果的平方和。 在本示例中,可能并不清楚应选用哪种双相模型作为替代模型。而且,如果不先收集更高剂量的数据,那么在本示例中对双相模型进行深入研究可能毫无意义。
由于每个剂量下都获得了重复测量值,这些重复测量值之间的离散程度使我们能够评估曲线是否与数据点“相距过远”。
在勾选“诊断”选项卡中的重复检验选项后,Prism 报告了以下结果:
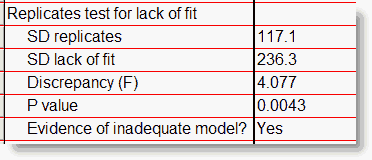
第一行中的数值量化了重复测定的离散程度,本质上是将所有 X 值的标准偏差合并为一个数值。该数值仅基于重复测定之间的变异性,无需进行任何曲线拟合即可计算。如果重复测定结果波动剧烈,该数值将较高;如果重复测定结果均非常一致,该数值则较低。
第二行中的数值量化了曲线与重复实验均值的接近程度。如果曲线接近重复实验的均值,该数值较低;如果曲线远离其中某些均值,该数值较高。
第三行(F)是这两个标准差值之比的平方。
如果模型正确,且所有离散点都是围绕模型的高斯随机波动,那么这两个标准差值很可能相近,因此 F 值应接近 1。在本示例中,F 值大于 1,因为“拟合不足”的标准差远大于重复测量的标准差。P 值回答了以下问题:
如果模型选择正确且所有离散点均服从高斯分布,那么得到一个远大于1.0的F比值的概率是多少?
较小的P值表明,数据实际上遵循的模型与您所选的模型不同。在本示例中,这表明某种双相剂量-反应模型可能是正确的——即最后几个数据点的下降并非纯属巧合。
重复检验的计算方法
关于这种拟合不足检验的详细讨论可见于线性和非线性回归的高级教材(1,2),非线性回归教材中也有简要提及(3, 4)。以下是对该方法的简要说明:
重复测量的标准差(SD)是通过将每个重复测量值与该组重复测量均值之间距离的平方相加来计算的。将该和除以其自由度(总数据点数减去X值的个数),然后开平方根。该值仅基于重复测量之间的变异性,且无需进行任何曲线拟合即可计算。
“拟合不足标准差”则稍难理解。将每个重复值替换为其所在重复组平均值。 然后计算这些点到曲线的距离平方和。如果存在三重复值,则将三个重复值中的每一个替换为这三个值的平均值,将该平均值与曲线之间的距离平方,并将该平方值计入和三次(每个重复各一次)。 现在将该平方和除以其自由度(数据点数减去参数数再减去X值个数),并求其平方根。
F 比值即为两个标准差之比的平方。
P 值是根据 F 比值和上述定义的两个自由度值计算得出的。
参考文献
1.《应用回归分析》,N·德雷珀和 H·史密斯著,威利·英特萨恩斯出版社,第 3 版,1998 年,第 47-56 页。
2.《应用线性统计模型》,M·库特纳、C·纳赫特海姆、J·内特、W·李著,Irwin/McGraw-Hill 出版;第 5 版(2004 年 9 月 26 日),第 119-127 页
3.《非线性回归分析及其应用》,D·M·贝茨和D·G·瓦茨著,威利-英特赛斯出版社,1988年,第29-30页。
4.《非线性回归》,CAF Seber 和 CJ Wild 著,Wiley Interscience 出版社,2003年,第30-32页。
