方程的重新参数化不会改变最佳拟合曲线
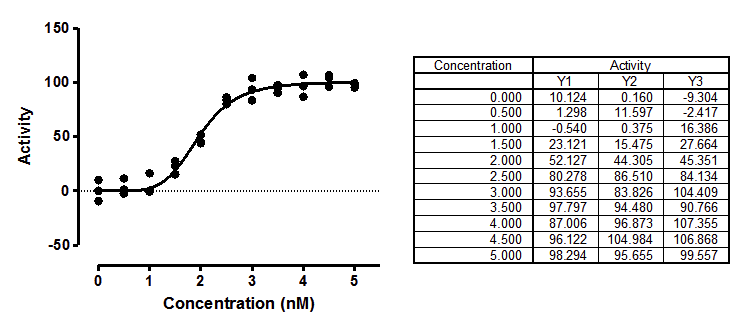
您希望将 sigmoidal 酶动力学数据拟合到一个标准模型中。但该模型通常有两种形式:
Y=Vmax*X^h/(Khalf^h + X^h)
Y=Vmax*X^h/(Kprime + X^h)
这两者是等价的,其中 Kprime 等于 Khalfh,因此两种拟合将生成完全相同的曲线,具有相同的平方和、相同的 R² 值以及相同的自由度。尽管这两个方程表达的是同一个模型,但它们的写法不同。 专业术语称之为“参数化方式不同”。
它们都拟合 Vmax(外推至极高底物浓度时的最大活性)和 h(Hill斜率,描述曲线的陡峭程度)。但一个模型拟合 Khalf(达到最大速率一半所需的浓度),另一个则拟合 Kprime(对底物作用的一种更抽象的度量)。
哪种模型更可取?
在两种模型之间进行选择的一种方法是参照其他教科书和论文,这样您的结果就能轻松地与他人的结果进行比较。另一种方法是选择符合您思维方式的形式。以本示例为例,如果您更倾向于图形化思考,就选择 Khalf;如果您更倾向于机制性思考,就选择 Kprime。
但这种选择不仅仅关乎便利性和惯例。模型的选择会影响置信区间的准确性。请继续阅读以了解原因。
参数的分布并不总是对称的
通过模拟可以确定参数的对称性。我模拟了S型酶动力学,参数设置为Vmax=100、h=5、Kprime=25,并采用标准差为7.5的高斯散布。X值与上图中的数据一致,每个X值对应三个Y值。Prism可以轻松完成此类模拟。 利用 Prism 的蒙特卡洛分析,我重复了 5000 次模拟,将每条曲线分别拟合到两种模型形式中,并将 Kprime 和 Khalf 的控制数据制成表格,同时计算了各自的偏斜度。
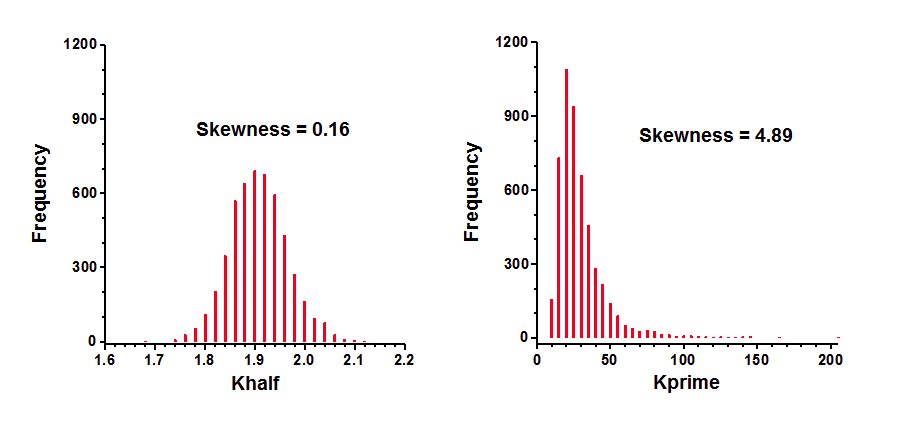
Khalf的分布相当对称,呈现高斯分布特征。因此,其偏斜度接近于零。相比之下,Kprime的分布则相当偏斜。 需要注意的是,部分模拟数据集的 Kprime 控制数据大于 100。其偏斜度值(4.89)证实了肉眼观察即可得出的结论——该分布远非对称。
对称渐近置信区间的覆盖范围
GraphPad Prism 的早期版本,与几乎所有非线性回归程序一样,在计算最佳拟合参数的置信区间时,会使该区间以控制数据为中心呈对称分布。如果参数的不确定性确实是对称的,那么这些置信区间可以直接按其表面含义进行解读。 如果不确定性不对称,则置信区间将不准确。
理想情况下,置信区间应易于解读。95% 置信区间有 95% 的概率包含参数的真实值,有 5% 的概率不包含该值。在分析真实数据时,我们永远无法得知真实参数的值,因此也无法确定置信区间是否包含该值。 但在模拟数据时,我们知道参数的真实值,因此可以量化置信区间的覆盖情况。我设置了上述相同的模拟实验,将每个数据集分别拟合到两个方程中,并统计了每个置信区间是否包含真实参数值。 下表显示了在5,000次模拟中,置信区间未包含真实参数值的比例(Kprime为25次,Khalf为1.9037次)。
“95% CI” |
“99% 置信区间” |
|
理想情况 |
5.0% |
1.0% |
Kprime |
8.8% |
4.8% |
Khalf |
5.1% |
1.0% |
这些结果表明,Khalf 的表现良好,这与其对称性相符(见上文)。根据预期,95% 置信区间在 5.0% 的模拟中会偏离真实值。实际上,这种情况发生的概率为 5.1%。 同样,99%置信区间预计在1.0%的模拟中会漏算真实值,而实际情况也确实如此。相比之下,Kprime的表现较差。计算出的95%置信区间宽度不足,因此在8.8%的模拟中漏算了真实值。 99%置信区间同样因宽度不足,在4.8%的模拟中未能包含实际值。因此,那些被计算为99%置信区间的结果,实际上仅相当于95%置信区间。
这些模拟结果表明,选择与Khalf拟合的方程优于选择与Kprime拟合的方程。Khalf的分布是对称的,因此根据这些拟合结果计算出的置信区间可以直接按字面意思解读。相比之下,Kprime的分布是不对称的,其置信区间不能直接按字面意思解读。
非对称置信区间的覆盖率
Prism 7 的一项新功能是能够计算非对称置信区间。无论方程如何参数化,这些区间的覆盖率均保持不变。在 10,000 次模拟中,Khalf 的 95% 置信区间仅有 5.3% 的概率未能包含真实值 (25)。 当方程参数化为拟合 Kprime 时,在 10,000 次模拟中,95% 置信区间未能包含真实值(1.9037)的比例为 5.1%。
这证明了使用不对称置信区间的优势。无论您如何对方程进行参数化,都能得到有意义的置信区间。您可以选择那种参数化方式,使其参数既符合您对系统的理解,又便于解释。您无需刻意选择会导致参数分布呈对称性的参数化方式。
霍加德偏斜度
上述结果是通过运行大量模拟得出的。其实还有一种更简单的方法来判断参数的对称程度。霍加德偏斜度(Hougaard’s skewness)可量化每个参数的不对称性,其计算基于方程、数据点数量、X 值的间隔以及参数的数值。
对于该模拟数据集,Khalf 的霍加德偏斜度为 0.09,而 Kprime 的霍加德偏斜度为 1.83。 经验法则是:当霍加德偏斜度值的绝对值大于 0.25 时,应预期会出现因不对称性导致的问题;当该值大于 1.0 时,则会出现严重问题。 因此,Hougaard 偏斜度表明,拟合 Khalf 时置信区间将较为准确,而拟合 Kprime 时则准确性较低。
请注意,霍加德偏斜度可作为非线性回归结果的一部分进行报告(在“诊断”选项卡中选择)。无需进行模拟。
总结
模型通常可以通过多种方式进行参数化。 无论采用哪种方式,您都会得到相同的曲线,但选择最佳参数化方式可确保参数的置信区间具有可信度。评估各种参数化方式的最佳方法是让 Prism 报告每个参数的 Hougaard 偏斜度值。模拟虽然需要多花一点功夫,但能让您了解参数的对称程度。
