这是一个重要的选项卡,包含三个主要选项:如何报告参数的置信区间;是否绘制曲线的置信带或预测带;以及当数据无法提供足够信息来拟合所有参数时应如何处理。
参数的置信区间
如果您进行非线性回归的目的是为了插值未知数值,那么您其实并不关心参数的具体数值,因此也不会关注参数的置信区间。 但如果您确实关心参数的具体数值,我们建议您始终要求 Prism 报告置信区间,因为检查最佳拟合参数的置信区间是评估任何非线性拟合的关键环节。
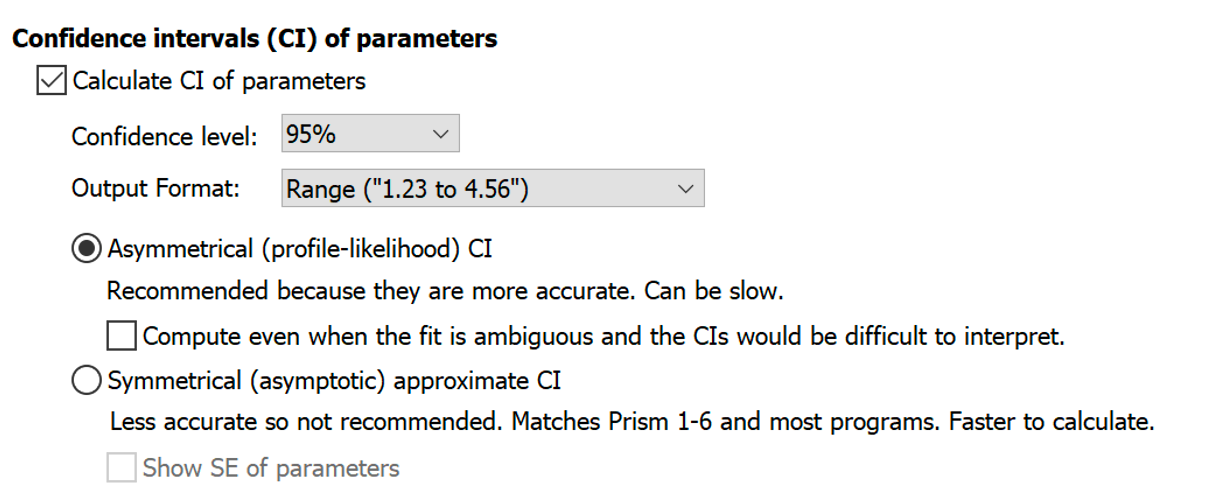
置信水平与输出格式
传统上,置信区间通常按 95% 的置信水平计算,但您也可以选择其他置信水平。
Prism 可以通过两种方式报告置信区间:以区间形式显示,或分别显示置信下限和上限(如果您想将结果粘贴到另一个程序中,这会很有用)。前者更易于阅读。如果您要在其他地方对结果进行制表,后者可能更合适。
|
|
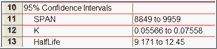
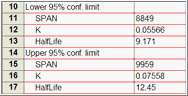
如何计算置信区间
Prism 提供了两种计算置信区间的方法。请勿将此处的两种选择与参数变换置信区间的两种报告选项混淆。
•非对称(因此更精确)的剖面似然置信区间。 我们推荐此选项,因为它能更准确地量化您对参数值的了解程度。不确定性通常具有非对称性,因此最好使用能够报告不对称区间的计算方法。唯一的缺点是计算过程更为复杂,因此在处理海量数据集时(尤其是使用用户自定义方程时)速度会明显变慢。
•渐近近似对称置信区间。这些也称为瓦尔德(Wald)置信区间。这是 Prism 6 及更早版本以及大多数程序所报告的唯一置信区间。但由于参数值的真实不确定性通常是非对称的,因此这些对称区间并不总是准确的。 我们建议仅在以下情况下选择它们:当您需要将 Prism 的结果与其他程序进行比较时;当您需要与先前的工作保持一致时;或者当数据量过大,以至于剖面似然法运行速度过慢时。
如果您选择渐近对称置信区间,还可以要求 Prism 报告参数的标准误差。标准误差是计算对称置信区间时的中间值,但其本身意义不大。 您可能希望在结果中包含标准误差,以便将 Prism 的结果与未报告置信区间的其他程序进行比较,或与不了解置信区间的同事进行合作。但我们建议通常关闭标准误差的报告功能,因为它们无法很好地传达最佳拟合参数值的精度。 从 8.2 版开始,只有当您选择报告对称置信区间时,Prism 才会提供报告标准误差值的选择。
置信区间与预测带
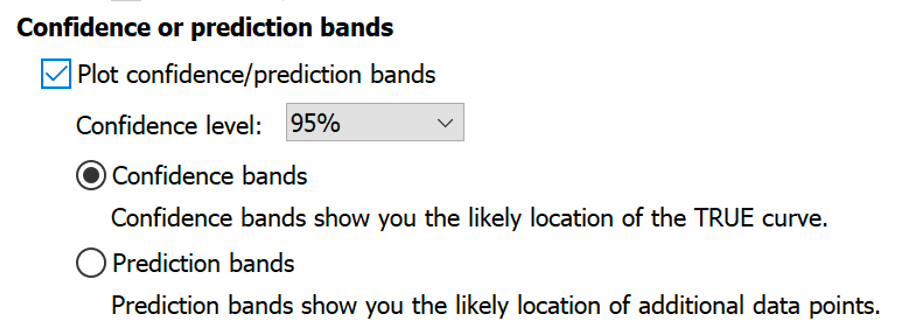
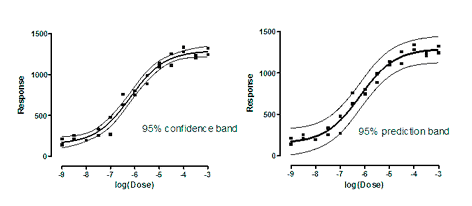
95% 置信带包围的区域,是您有 95% 的把握包含真实曲线的区域。它能直观地让您了解数据对最佳拟合曲线的拟合程度。
95% 预测带包围的区域,预计将包含 95% 的未来数据点。这既包括曲线真实位置的不确定性(由置信带包围),也考虑了数据在曲线周围的离散程度。 因此,预测带总是比置信带更宽。当数据点数量较多时,两者之间的差异会非常显著。
不稳定参数和模糊拟合
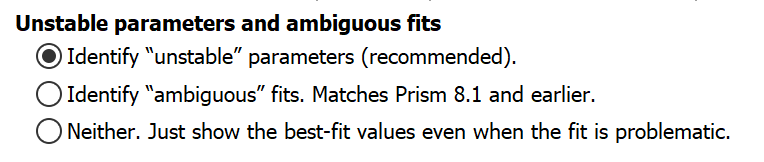
有时,您的数据根本无法很好地定义模型。Prism 为您提供了三种处理这种情况的方法。
•识别不稳定参数。从 Prism 9.0 开始,这是默认选项。另一种方法(识别“模糊拟合”的情况,见下文)采用依赖度 >0.9999 的标准。 在极少数情况下,即使依赖度 >0.9999,仍有可能获得有用的参数控制数据和置信区间。我们基于依赖度的“模糊拟合”方法不会为这些参数报告任何结果。 我们的新方法运作方式截然不同,能够为“模糊拟合”方法无法处理的数据集找到控制数据或置信区间。在适用情况下,Prism 将在该参数的控制数据和置信区间位置显示“不稳定”字样。
•识别“模糊拟合”的拟合结果。这是 Prism 7.0 至 8.1 版本一直采用的方法。若您希望结果与早期研究保持一致,此方法非常有用。 如果任何参数的依赖度大于 0.9999,Prism 会将拟合标记为“模糊拟合”,在最佳拟合值前加上波浪号 (~) 以表明该值不可信,并且不会显示其置信区间。了解有关 Prism 如何计算依赖度的更多信息。
•两者皆非。无论如何,仅报告控制数据。这是大多数其他程序的做法。
