有些软件会在非线性回归结果中报告卡方检验值,但Prism不会。本页将解释卡方检验值可能有何用处,以及我们为何不报告该值。
平方和是否过高?
非线性回归旨在使数据点与曲线之间的垂直距离平方和最小化。但如何解读平方和(简称 SS)呢?实际上无法直接解读,因为它依赖于您收集的数据点数量以及用于表示 Y 的单位。
卡方法的核心在于将数据点围绕曲线的观测离散程度(SS)与理论预期中的实验离散程度进行比较。具体方法是通过以下公式计算卡方检验值:
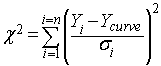
卡方检验值等于各数据点到曲线的距离与该X值处预测标准偏差之比的平方和。请注意,分母是预测标准偏差,而不是本次实验中计算出的实际标准偏差。
如果已知所有X值的标准差(SD)均相等,则该公式可简化为:
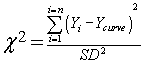
标准偏差值必须基于大量数据计算得出,因此该标准偏差非常精确。或者,更理想的情况是,标准偏差可由理论推导而来。
若假设重复测量数据服从高斯分布(其标准差即为输入值),且数据拟合到了正确的模型,则根据该公式计算出的卡方检验值将服从已知的卡方检验分布。该分布取决于自由度,其值为数据点数减去参数数。 已知卡方检验值和自由度后,即可计算出P值。
如何解读较小的P值?如果您相当确定数据点确实服从高斯分布,且预测的标准差是正确的,那么较小的P值表明您的模型不正确——即曲线实际上与数据吻合得并不理想。您应该寻找一个更好的模型。
但通常情况下,较低的P值仅仅表明您对标准差的预测效果不如预期。由于难以精确确定标准差值,因此也难以准确解读卡方检验值。出于这个原因,Prism不尝试进行卡方检验计算。我们担心这会带来更多误导,而非提供帮助。
替代方案
为解答“标准差是否过高”这一问题,人们设计了多种方法:
•可利用平方和的值来计算 R²。该值的计算方法是将平方和(衡量数据点围绕曲线的离散程度)与 Y 值的总变异量进行比较(忽略 X 变量,忽略模型)。 您预期 R² 值应为多少?多低的值才算过低?这个问题无法一概而论,因为答案依赖于您的实验系统。
•如果您在每个 X 值处都收集了重复的 Y 值,就可以将 SS 与根据重复测量之间的离散程度预测出的值进行比较。Prism 将此称为重复检验。这非常有用,但前提是您必须在每个 X 值处都收集了重复的 Y 测量值。
•您可以提出替代模型,并比较它们对数据的拟合情况
总结
卡方检验将数据与曲线之间的实际偏差,与基于已知重复测量间标准差(SD)计算出的预期偏差(假设您选择了正确的模型)进行比较。如果偏差较大,则表明您可能选错了模型。 卡方检验的优势在于,它可检验单一模型的适用性,无需提出替代模型,也无需重复测量值。其缺点是计算依赖于对标准差值的精确掌握,而实际情况往往并非如此。
