在详细探讨Prism软件对Cox比例风险模型残差所报告的数值之前,必须指出,这些残差并非传统意义上的残差。 在线性和非线性回归中,残差代表观察值与模型估计值(具体而言,即模型对该观测值预测的均值)之间的差值。
遗憾的是,Cox比例风险回归中的残差概念并未采用这一定义。相反,Cox比例风险回归中作为残差呈现的数值,仅仅是一组被提出并用于解答 Cox 回归中许多问题的指标——这些问题在其他类型的回归中通常由经典残差来解答。 下文将简要说明 Prism 在 Cox比例风险回归中提供的各项残差图。
比例风险假设是否成立?
这个问题是Cox比例风险回归分析的核心(从名称上就能看出!)。 其基本思想是:总体中每个个体所关注的事件发生情况均由单一的基础危险率函数决定,而每个个体在任意时间点的特异性危险率,仅仅是该基础危险率的缩放版本。 从估计的β系数角度来看,也可以理解这一假设。要使比例风险假设成立,这些参数估计值必须随时间保持恒定。
为了检验这一假设,Prism 提供了两种不同的图表。第一种是标度施恩费尔德残差与时间/行序的关系图。重要的是,模型中的每个参数都会对应一组标度施恩费尔德残差。 这使得 Schoenfeld 残差区别于 Prism 为 Cox比例风险回归提供的其他类型残差(后者在输入数据中每个观测值对应一组残差)。其原理在于:当将某个给定参数的标度 Schoenfeld 残差绘制在时间坐标轴上时,这些残差应以零点处的水平线为中心。 如果这些残差存在趋势,则可能表明参数估计值随时间存在某种时间依赖度(从而违反了分析中的比例风险假设)。
另一种可用于检验比例风险假设的图表是“对数减对数”图(将 Ln(-Ln(S(t))) 作为横坐标,以时间为纵坐标,绘制输入数据中定义的多个组的数据)。 通过参数对话框中的控件,Prism 允许您指定不同的组(由预测变量值定义)来绘制估计的生存曲线。当将这些生存曲线的负自然对数的自然对数(Ln(-Ln(S(t))))随时间作图时,每组值应大致呈直线。 此外,如果比例风险假设成立,则对于任何给定组,这些直线都应相互平行。因此,如果这些直线相交,则极有可能违反了比例风险假设。
观测值中是否存在异常值?
可以绘制偏差残差和马丁格尔残差与线性预测因子(XB)或观测值的风险比的关系图,同时也可以绘制舍恩费尔德残差与时间或行序的关系图,以检查输入数据中是否存在异常值。
偏差残差和马丁格尔残差均用于识别异常值,即那些发生目标事件的耗时远长于模型预测的个体,或是发生目标事件的时间远早于模型预测的个体。 对于这些残差,较大的正值表示个体经历目标事件的时间早于模型预测,而负值则表示个体“存活”至目标事件发生的时间比模型预测的更长。 这两类残差的主要区别在于其分布和偏斜度。马丁格尔残差的理论最大值为 +1,但可能取任意大小的负值,导致某些值看似异常值(即生存时间比预测更长的个体),但实际上并非异常值。 因此,建议改用偏差残差。这些值更均匀地围绕零点分布,且在正负两个方向上的数值分布更为均衡。
当以时间为横轴绘制时,舍恩菲尔德残差也可用于识别数据中的异常值,但这些残差实际上用于发现对模型参数影响较大的观测值。与缩放后的舍恩菲尔德残差类似,定义的模型中每个参数都对应一组残差值。 通过“设置图表格式”对话框,可以循环选择要在生成的图形上绘制的特异性残差。对于这些图形,绝对值较大的残差表明相关观测值对所选参数具有较大影响。
预测变量是否呈线性关系?
Cox比例风险回归模型的另一个假设是,log(风险率) 与参数估计值之间存在线性关系。回顾一下,Cox比例风险回归模型的形式为:
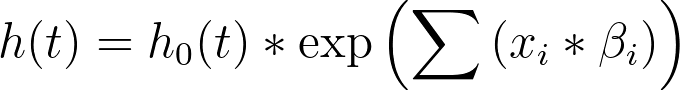
或者也可以表示为:
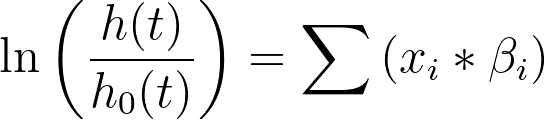
在此形式下,可以看出 β 的每个值都应与 log(危险率) 呈线性关系。通过绘制偏差残差或马丁格尔残差与预测变量值的散点图,可以检验这一线性假设。 对于线性预测变量,无论预测变量的取值如何,这些残差都应大致围绕零分布。若在不同预测变量取值下观察到残差的趋势,则可能表明偏离了线性关系。 与使用偏差残差和马丁格尔残差检查数据中的异常值类似,由于偏差残差在零点周围的分布更为均匀,因此在检验预测变量的线性关系时,同样建议使用偏差残差。
拟合优度如何?
Prism 为 Cox 比例风险模型提供的最后一种残差图是 Cox-Snell 残差与 Nelson-Aalen 累积风险率生存估计量的对比图。与 Kaplan-Meier 生存函数估计量类似,Nelson-Aalen 累积风险函数估计量是累积风险率的非参数估计量。 Cox-Snell残差定义如下:
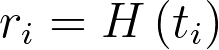
换言之,第 i 个观测值的 Cox-Snell 残差等于该观测值的估计累积危险率(Prism 在结果的“Individual values”(个体值)选项卡中报告此值)。
其原理在于:如果模型与数据拟合良好,将 Cox-Snell 残差(模型估计的累积危险率值)与累积危险率的 Nelson-Aalen 估计量(一种非参数估计)作图,将得到一条直线。 对于拟合良好的模型,情况确实如此,这些图表常被用来展示模型的拟合优度。但这里有一个问题! 已有许多研究表明,只有当模型拟合特别差时,Cox-Snell残差与Nelson-Aalen累积危险度估计量(一种非参数估计)的对比图才会呈现出非近似线性的趋势。换言之,仅仅因为该图呈现一条直线,并不能证明模型与数据拟合良好。
