尽管非线性回归顾名思义是用于拟合非线性模型的,但某些推断实际上假设模型的某些方面接近线性,从而使每个参数值的不确定性呈对称分布。
对方程进行重新参数化可以使不确定性更加对称,从而使标准误(SE)更易于解读,并使对称的渐近置信区间(CI)更具参考价值。Prism 可以计算非对称置信区间,当您选择这种方法时,方程的参数化方式就不再那么重要了。
什么是重新参数化?
将 sigmoidal 酶动力学数据拟合到标准模型时,模型有两种形式:
Y=Vmax*X^h/(Khalf^h + X^h)
Y=Vmax*X^h/(Khalf^h + X^h)
这两个方程是等价的。它们都拟合 Vmax(外推至极高底物浓度时的最大活性)和 Hill斜率(描述曲线的陡峭程度)。 但其中一个模型拟合的是Khalf(达到最大反应速率一半所需的底物浓度),另一个则拟合的是Kprime(对底物作用的一种更抽象的度量)。
哪个模型更好?这两个模型是等价的,且 Kprime 等于 Khalfh,因此它们将生成完全相同的曲线。
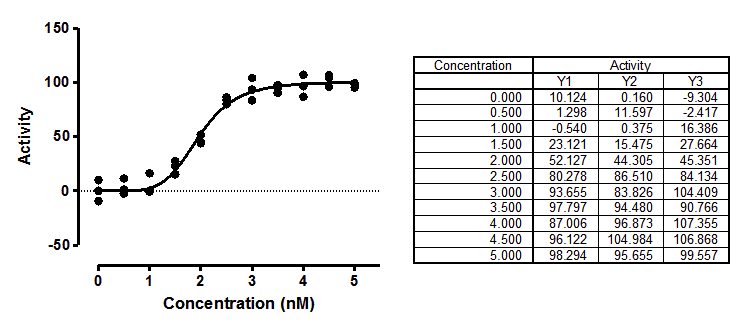
由于平方和将完全相同,自由度数也相同,因此无论选择该模型的哪种形式,将其与另一个模型进行比较都会得到完全相同的结果。
参数的分布并不总是对称的
通过模拟可以确定参数的不确定性具有何种对称性。我模拟了S型酶动力学,采用Vmax=100、h=5、Kprime=25(因此Khalf=5),并采用标准差为7.5的高斯散布。 X 值与上图中的数据一致,每个 X 值对应三个 Y 值。Prism 可以轻松重复此类模拟。我重复了 5000 次模拟,将每条曲线分别拟合到两种形式的模型中,列出了 Kprime 和 Khalf 的控制数据,并计算了各自的偏斜度。
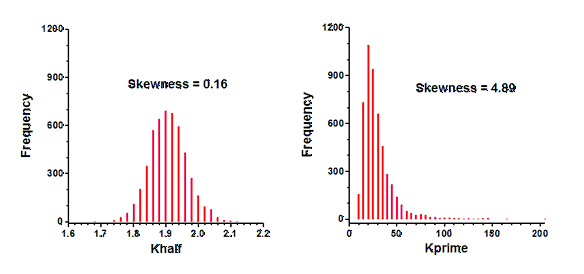
显然,Khalf的分布非常对称,且呈现高斯分布特征。其偏斜度接近于零,这与对称分布的预期一致。相比之下,Kprime的分布则相当偏斜。 需要注意的是,在少数几次模拟中,Kprime的控制数据大于100。其偏斜度值(4.89)证实了肉眼观察到的明显现象——该分布远非对称。
使用 Hougaard 偏斜度量化不对称性
上述结果是通过运行大量模拟得出的。其实还有一种更简单的方法来判断参数的对称性。 Prism 可以计算每个参数的 Hougaard 偏斜度,该值基于方程、数据点数量、X 值的间隔以及参数的数值进行计算。对于该模拟数据集,Khalf 的 Hougaard 偏斜度为 0.09,而 Kprime 的 Hougaard 偏斜度为 1.83。 经验法则是:当霍加德偏斜度值的绝对值大于 0.25 时,通常会因非对称性而出现问题;当该值大于 1.0 时,则会出现严重问题。 这些数值无需模拟即可通过单个数据集计算得出,表明在拟合 Khalf 时,对称置信区间将比拟合 Kprime 时更准确。
请注意,虽然 Prism 6 和 7 在未加权拟合时能正确计算 Hougaard 偏斜度,但在选择不等权重时,其计算结果存在错误。此问题已在 Prism 8 中修复。
非对称参数的后果
理想情况下,置信区间应易于解读。95% 置信区间有 95% 的概率包含参数的真实总体值,有 5% 的概率不包含该值。
在分析真实数据时,我们永远无法得知真实参数的值,因此也无法确定置信区间是否包含该值。但在模拟数据时,由于已知参数的真实值,因此可以量化置信区间的覆盖率。 我设置了上文提到的相同模拟实验,将每组数据集分别拟合到两个方程中,并统计了每个置信区间是否包含真实参数值。 下表显示了在5,000次模拟中,渐近对称置信区间未包含真实参数值的比例(Kprime为25,Khalf为1.9037)。
“95% CI” |
“99% CI” |
|
理想情况 |
5.0% |
1.0% |
Kprime |
8.8% |
4.8% |
Khalf |
5.1% |
1.0% |
这些结果表明,Khalf 的表现良好,这与其对称性相符(见上文)。根据预期,95% 置信区间在 5.0% 的模拟中会偏离真实值。实际上,这种情况发生的概率为 5.1%。 同样,99%置信区间预计在1.0%的模拟中会漏算真实值,而实际情况也确实如此。相比之下,Kprime的表现较差。计算出的95%置信区间宽度不足,因此在8.8%的模拟中漏算了真实值。 99%置信区间同样因宽度不足,在4.8%的模拟中未能包含实际值。因此,那些被计算为99%置信区间的结果,实际上仅相当于95%置信区间。
这些模拟结果表明,选择能拟合 Khalf 的方程,而非能拟合 Kprime 的方程,具有明显优势。Khalf 具有对称分布,因此根据这些拟合结果计算出的置信区间可按字面意思直接解读。相比之下,Kprime 具有非对称分布,其置信区间无法按字面意思直接解读。
如果要求 Prism 呈现非对称剖面似然置信区间,则参数化方式并不重要
如果您选择不对称剖面似然置信区间,那么选择哪种方程形式都无所谓。两种情况下的覆盖率将相同,且都非常接近95%或99%。 在此选项下,您可以选择与教科书和论文一致的方程形式,也可以选择符合您思维方式的形式。如果您更倾向于图形化思考,请选择 Khalf;如果您更倾向于机制化思考,请选择 Kprime。