在拟合对数(剂量)与剂量反应曲线之前,通常会先对数据进行归一化处理。本页解释了为何在此情况下不应使用加权回归。
对未归一化数据进行加权拟合——效果极佳
下图展示了一组模拟数据,反映了常见的情况。当 Y 值较大时,重复测量之间的离散程度更大。事实上,这些数据是经过模拟生成的,因此重复测量之间的标准差与 Y 值成正比。
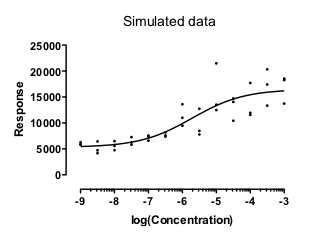
使用相对权重对这些数据进行拟合效果极佳。这会将各点与曲线之间相对距离的平方和最小化。换言之,它使以下表达式最小化:
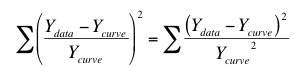
我进行了10,000次模拟,发现每次拟合效果都很好,并给出了合理的结果(EC50值在数据范围内)。到目前为止,这并不令人意外。数据拟合是基于一个与数据模拟方法完全匹配的模型进行的,而这些拟合效果都很好。
对归一化数据进行加权拟合
人们通常喜欢将剂量-反应数据归一化,使Y值范围在0%到100%之间。如果对这些归一化数据进行加权非线性回归拟合,会发生什么情况?
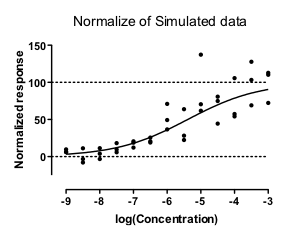
我通过模拟实验回答了这个问题。在 1,000 组模拟数据集中,有 223 组完全无法拟合。此外,有 60 组模拟数据给出了毫无意义的结果,其 EC50 值超出了数据范围。 剩余 72% 的模拟结果看似正常,但其中部分的置信区间非常宽。
这是怎么回事?
对于未经归一化的数据,最佳拟合曲线在 X = -4 处的 Y 值是该曲线在 X = -8 处 Y 值的 3.05 倍。 由于权重与曲线的 Y 值平方成正比,因此曲线顶部附近(X = -4)的点所获得的权重是曲线底部附近(X = -8)的点的 3.052 倍,即 9.28 倍。
而对于归一化数据,情况则大不相同。在第一个模拟数据集中,最佳拟合曲线在 X = -4 处的 Y 值是该曲线在 X = -8 处 Y 值的 17.77 倍。 由于权重与曲线的 Y 值平方成正比,因此位于曲线顶部附近的点(X=-4)所获得的权重是位于曲线底部附近的点(X=-8)的 17.772 倍,即 315.8 倍。 由于曲线顶部的点所获得的权重远高于底部的点,底部的点实际上被忽略了,导致整个曲线拟合效果不佳。
还有另一个问题。标准化数据集底部附近的一些 Y 值为负数。当部分值为负、部分为正时,加权因子实际上完全没有意义。
综上所述:归一化后,重复实验间的标准差不再与Y值成正比,因此相对权重并不合适。
结论
加权非线性回归的整个思路在于,使回归所采用的加权方案与实际数据的变异性相匹配。如果对数据进行标准化处理,任何常规的加权方案都将无法有效工作。
如果您确实希望将数据展示在从 0% 到 100% 的归一化坐标轴上,也是可以的。首先使用适当的加权方案对实际数据拟合模型,然后同时对数据和曲线进行归一化处理。
