Cox比例风险回归假设基线风险率(h0(t))、预测变量(xi)的值以及参数系数(βi)之间存在以下关系:
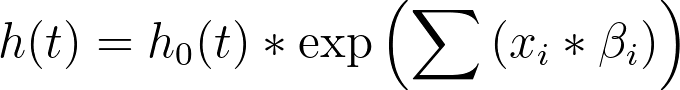
进行Cox比例风险回归时,分析过程的第一步是估计模型中β系数的控制数据。这通过一种称为最大似然估计(MLE)的方法来实现。 该技术涉及的数学内容远超出本指南的范围,但需要注意的是,根据所分析的数据类型以及数据中是否存在并列情况,通常有三种不同的方法用于最大似然估计(MLE)。有关这些β系数解读的详细信息,请参阅本页内容。
在收集生存数据时,表示经过时间的变量被视为连续变量,但通常以离散方式进行测量。研究中每个受试者的状态会按小时、天、周、月等时间单位进行检查,而用于分析的经过时间通常在此层级上被截断。 例如,我们可能会记录某研究对象在为期4个月的研究中于第6周发生了目标事件,而非精确知道该对象在发生目标事件前经过了多少天(或小时、分钟、秒等)。 然而,需要注意的是,即使采用这种数据记录方法,经过时间仍被视为连续变量。正因如此,研究中常会出现多名受试者的记录生存时间相同的情况。这在经过时间分析中被称为“并列”。
当数据中不存在并列(或并列数量较少)时,可采用“精确”方法通过最大似然估计(MLE)来确定模型中的β系数(这也是Prism软件的默认设置)。 然而,当事件时间中存在大量平局时,该方法的计算量会变得极其庞大,因此需要采用近似方法来计算所需的β系数值。常用的近似方法有两种:
1.布雷斯洛近似法
2.埃夫龙(Efron)近似法
布雷斯洛近似法是这两种方法中较早出现的一种,当数据中存在并列值时,许多统计软件包将其作为默认方法。然而,埃夫龙近似法通常被认为能提供更准确的结果。当数据中并列值较少时,这三种方法应能得出非常接近的结果。 当并列值数量较多时,Prism 将自动使用埃夫龙近似法来确定 β 系数的值。不过,您可以通过分析对话框中的“模型”选项卡中的控件指定您首选的方法。
本指南后续章节将介绍如何在 Prism 中进行 Cox比例风险回归分析,并指导您如何解读 Prism 根据该分析生成的结果。
