关于R2的问答
R² 量化了什么?
•R²值用于量化拟合优度。它将模型的拟合效果与一条通过所有Y值均值的水平直线的拟合效果进行比较。
•可以将 R² 理解为模型(方程)解释了 Y 变量总方差中的比例。使用实验数据(且模型合理)时,所得结果始终介于 0.0 到 1.0 之间。
•另一种理解 R² 的方式是将其视为实际 Y 值与预测 Y 值之间相关系数的平方。
R² 的取值范围是多少?
简单的答案是,R²通常是一个介于0.0和1.0之间的分数,且没有单位。但也有特殊情况:
•当曲线通过所有数据点时,R² 等于 1.00。但如果在同一个 X 值处存在重复的 Y 值,曲线就不可能通过所有数据点,因此 R² 必须小于 1.00。
•当 R² 等于 0.0 时,最佳拟合曲线对数据的拟合效果并不比一条通过所有 Y 值平均值的水平线更好。在这种情况下,已知 X 值也无法帮助您预测 Y 值。
•当您选择了一个完全不合适的模型,或者施加了不合理的约束条件(通常是无意中造成的)时,最佳拟合曲线的拟合效果会比一条水平线还要差。在这种情况下,R² 值将为负数。是的,这看起来很奇怪,但 R² 实际上并不是任何量的平方,因此这种情况是可能发生的。详情请见本页底部。
•您可能会看到一些文献提到R²的值可能大于1.0。这种情况只会在使用无效方程时发生,因此结果本身就是错误的。
r² 还是 R²?
按照惯例,统计学家使用大写(R²)表示线性和非线性回归以及多元线性回归的结果,使用小写(r²)表示线性回归的结果,但这只是形式上的区别,实质上并无差异。
为什么有些人建议在非线性回归中不要报告 R²?
Minitab 在非线性回归中不报告 R²,因为他们认为这会造成严重的误导。Kvalseth(1) 也对其使用提出了警示。问题包括:
•在线性回归中,R²是将最佳拟合回归线的拟合效果与一条水平线(强制斜率为0.0)进行比较。水平线是回归线的最简单情况,因此这种比较是有意义的。 但在非线性回归中使用的许多模型中,根本无法从模型中生成水平线。因此,将所选模型的拟合结果与水平线的拟合结果进行比较,在数学上并不完全合理。出于这个原因,SAS 将该值称为“伪 R²”。
•人们往往倾向于使用 R² 来比较不同模型的拟合效果,但不应这样做。调整后的 R² 更适合此目的,但仍非理想选择。Prism 提供了两种更佳的方法来比较不同模型的拟合效果。 模型选择必须权衡利弊——复杂模型通常拟合效果更好,但参数也更多。Prism 提供的两种方法都能评估这种权衡关系,而 R² 则无法做到。随着模型复杂度的增加,R² 值几乎总是随之增大,即使该模型正确的可能性较低。请勿基于 R² 进行模型选择。
•两个参数数量相同的模型对数据的拟合效果可能大相径庭,而AICc方法能告诉您其中一个模型更可能是正确的。但R²值可能仅在小数点后第三或第四位有所差异。
•较高的R²值仅表明拟合曲线与数据点非常接近,但这并不意味着该拟合在其他方面也“良好”。参数的控制数据可能毫无意义(例如负的速率常数),或者置信区间可能非常宽。拟合结果可能存在模糊拟合。 评估拟合效果时,需要综合考察所有结果,而不仅仅是 R² 值。
为什么 Prism 会报告非线性回归的 R² 值?
Prism 默认会计算并报告 R²。您可以在非线性回归对话框的“诊断”选项卡中关闭 R² 的报告功能,并将此设置作为未来拟合的默认选项。
许多人认为 R² 在以下方面很有用:当您进行一系列实验时,您希望确保今天的实验结果与其他实验结果一致。 例如,如果您通常得到的 R² 值在 0.90 到 0.95 之间,但今天却得到 R²=0.75,那么您就应该产生怀疑,并仔细检查该次实验中使用的方法或试剂是否出了问题。 如果一名新员工向您展示使用同一系统得出的 R2 为 0.99 的结果,您应该仔细查看被剔除的“异常值”有多少,以及是否存在虚构的数据。
我认为这其实是R²值唯一有用的地方,但用于此目的时确实非常有用。
R²的计算方法——未加权拟合
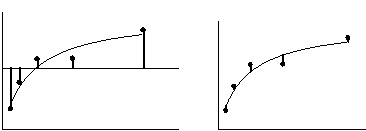
R²是通过将各数据点与非线性回归确定的最佳拟合曲线之间的距离平方和进行计算得出的。该平方和值称为SSreg,其单位为Y轴平方。 为了将 R² 转换为分数形式,需将结果归一化为各数据点到一条通过所有 Y 值均值的水平线的距离平方和。该值称为 SStot。如果曲线与数据拟合良好,SSres 将远小于 SStot。
下图说明了 R² 的计算过程。两个子图均显示了相同的数据和最佳拟合曲线。左侧子图还显示了一条位于所有 Y 值均值处的水平线,以及表示每个数据点到所有 Y 值均值距离的垂直线。 这些距离的平方和(SStot)等于 62735。右侧图中显示了每个数据点到最佳拟合曲线的垂直距离。这些距离的平方和(SSres)等于 4165。
R² 通过以下公式计算:
R² = 1.0 - (残差平方和/总平方和) = 1.0 - 4165/62735 = 0.9336
这是Kvalseth(1)提出的第1种方法。
若共享参数 (执行全局非线性回归)时,上式中的SSresiduals是Prism在“全局结果”列中报告的、针对正在拟合的共享参数模型的平方和,而SSTotal则是每个Y值(来自各数据集)相对于所有Y值均值(来自所有数据集)的平方和。
R²的计算方法——加权拟合
目前似乎尚无计算加权非线性拟合R²值的公认方法。Prism(自6.00版起)的计算方法如下所述。但请注意,Prism的早期版本对加权拟合的R²值计算方式有所不同。
1.使用相对权重(1/Y²)、泊松权重(1/Y)或一般权重(1/XK)拟合模型,以计算加权平方和(wSSmodel)。这是模型残差的加权平方和。
2.记住每个数据点所对应的权重。
3.使用与步骤 1 中相同的权重,将数据拟合到水平直线模型(Y=均值 + 0*X)。这是水平直线残差的加权平方和(wSShorizontal)。
加权 R² 为:
1.0 - (wSSmodel/wSShorizontal)
请注意,权重仅在拟合模型时计算。Prism 不会为水平直线的拟合单独计算权重,而是直接使用与拟合模型时完全相同的权重。这确保了两次拟合中权重的总和完全一致。
具体而言,Prism 采用 Willett 和 Singer (2) 中的方程 4。
R² 怎么会是负数?
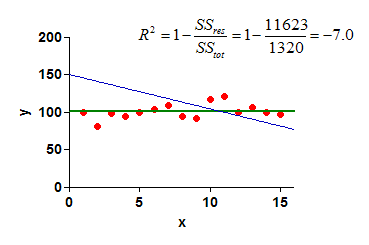
平方值怎么会是负数?其实,R² 并不是任何量的平方。它是通过减去两个值来计算的。如果 SSres 大于 SStot,R² 就会为负(参见上文公式)。
这怎么可能发生?SSres 是各点到最佳拟合曲线(或直线)的垂直距离平方和。 SStot 是各点到以平均 Y 值绘制的水平直线的垂直距离平方和。当最佳拟合直线或曲线的拟合效果甚至比水平直线更差时,SSres 将超过 SStot。
当最佳拟合直线或曲线对数据的拟合效果极差时,R² 值将为负值。这种情况仅可能发生在:您拟合了一个选择不当的模型(可能是无意中选错),或者对模型施加了毫无意义的约束条件(例如,本意是输入负数却误输入了正数)。 例如,若将剂量反应曲线的Hill斜率约束为大于 1.0,但该曲线实际上呈下降趋势(即Hill斜率为负值),则可能会导致 R² 值为负,且参数值毫无意义。
下面是一个简单的示例。蓝色直线是受约束的拟合直线,其条件是在 X=0 时与 Y 轴的截距为 Y=150。SSres 是红色数据点到这条蓝色直线的距离平方和。 SStot 是红色数据点到绿色水平线的距离平方和。由于 Sres 远大于 SStot,因此(蓝色直线的)R² 值为负。
如果 R² 为负值,请检查是否选择了合适的模型,并确认所有约束条件设置正确。
1.Kvalseth, T.O. (1985) 关于 R² 的警示说明。《美国统计学家》,39,279-285。
2.Willett, J.B. 和 Singer, J.D. (1988). 关于 R² 的另一项警示:其在加权最小二乘回归分析中的应用。《美国统计学家》42: 236.
