Cox比例风险回归参数对话框中的“残差”选项卡用于生成多种不同的图表,这些图表有助于了解模型拟合的质量,并评估分析过程中所做的一些假设的有效性。
需要注意的是,Cox 回归中所谓的“残差”并非传统意义上的残差。在多元线性回归(以及简单线性回归和非线性回归)中,残差被定义为因变量的观察值与同一观测值的因变量预测值之间的差值。 例如,如果构建了一个多元线性回归模型,利用个体的年龄、性别和体重等变量来估计其身高,则可以将用于构建模型的每个实测身高值,与模型使用相同的年龄、性别和体重输入值所预测的相应身高值进行比较。 这两个值(观察值和预测值)之间的差值即为残差。
遗憾的是,在Cox比例风险回归中,没有与这种“实际值减去观察值”概念直接对应的表述。取而代之的是,人们提出了多种不同的指标,试图在Cox比例风险回归中解答与标准残差在其他类型回归(如多元线性回归)中解答的相同问题。
比例风险假设是否成立?
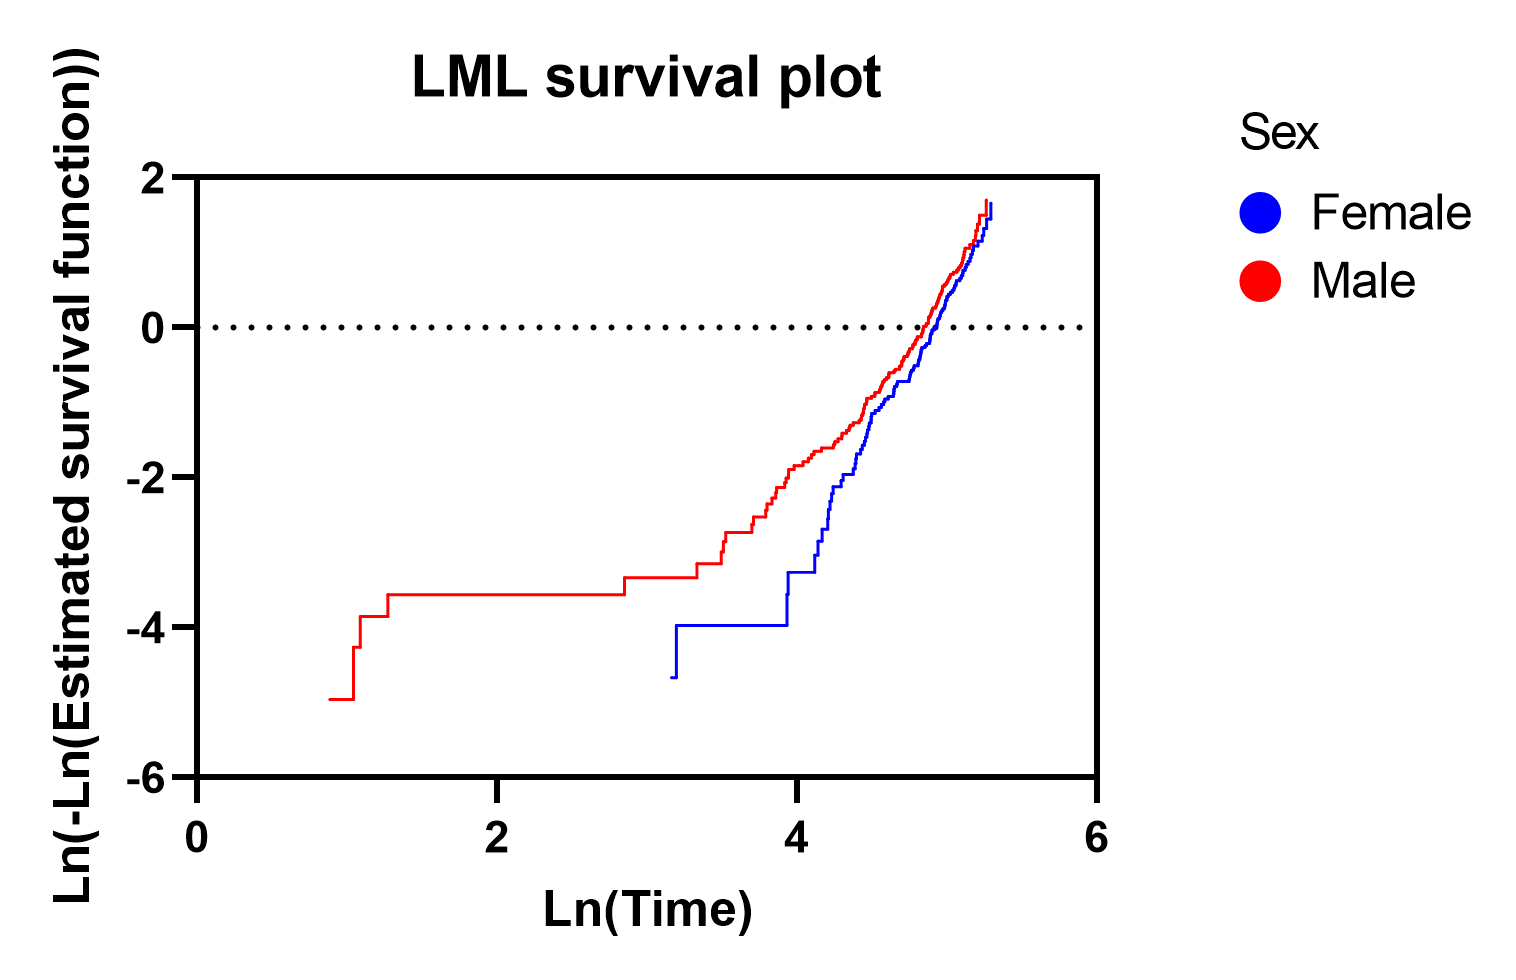
第一个问题是:比例风险假设是否成立?该假设本质上意味着,在研究人群中,任意两个个体的风险比随时间推移将保持恒定(参见本指南本节中的风险示例)。 为了检验该假设的有效性,Prism 提供了两张图表:按时间或行序绘制的缩放施恩费尔德残差图,以及对数减对数生存曲线图。
•标度施恩费尔德残差与时间/行序的关系图——如果比例风险假设成立,这些残差应围绕以零为中心的水平线呈随机分布。如果这些残差中存在明显的趋势,则比例风险假设很可能已被违反。请注意,对于删剪观测值,不存在标度施恩费尔德残差
•对数减对数 (LML) 生存曲线图——如果指定模型包含分类变量,则该图表的选项允许您选择这些分类变量来绘制 LML 曲线图。 该图中,每个选定分类变量内的每个组(水平)对应一条曲线。绘制这些曲线时,采用Nelson-Aalen风险估计量来计算各组的累积风险。 回顾一下,累积危险度 H(t) = -Ln(S(t))。对每个组的该 Nelson-Aalen 累积危险度估计值取自然对数,即可得到 Ln(H(t)) 或 Ln(-Ln(S(t)))。 这就是图名所指的“对数减对数”值,它被绘制在 Y 轴上,而 Ln(时间) 则绘制在 X 轴上。如果比例风险假设成立,则单个分类预测变量的每个组(水平)的曲线将大致平行。 下图展示了一个 LML 图,比较了“女性”和“男性”的曲线。虽然图中的曲线并非完全平行,但这表明该分析中比例风险假设并未遭到严重违反。 如果单个分类预测变量的各组(水平)曲线相互交叉,则表明该分析的比例风险假设很可能已被违反。
请注意,在生成 LML 图时,Prism 还会包含未经转换的“时间”和“估计生存函数”值,这些值可分别绘制在图表的 X 轴和 Y 轴上。对于指定的分组变量,结果是每个选定组/水平的标准非参数生存曲线。
观测值中是否存在异常值?
为检测分析输入数据中潜在的异常值,已提出了多种针对Cox比例风险模型的残差图。
•偏差残差与线性预测因子/HR 对比图——该图上的点应大致集中在零点附近,而残差绝对值较大的点可能代表异常值。请注意,这些图中观察到的趋势可能是由于样本量不足或观测值删剪方式中的模式所致。
•马丁格尔残差与线性预测因子/HR 的对比——与偏差残差类似,这些残差可用于查找数据中的潜在异常值。 然而,这些残差具有偏斜度(不以零为中心),其中事件观测值的残差位于 (-inf, 1] 区间,删剪观测值的残差位于 (-inf, 0] 区间。与偏差残差相比,这些残差通常更难解读。 请注意,这些图表中观察到的趋势可能是由于样本量不足或观测值被删剪的方式存在某种规律所致。
•Schoenfeld 残差与时间或行序的关系——与偏差残差和马丁格尔残差不同,这些残差用于确定一个观测值对每个回归系数的影响。 选择此残差时,系统将生成一张图表,供您检查每个不同变量系数对应的施恩费尔德残差。该图表还可用于检验比例风险假设(若这些图表显示斜率不为零,则可能违反了比例风险假设)
预测变量是否呈线性关系?
Prism 提供了两种图表,可用于评估预测变量对模型影响的线性程度。与用于检查潜在异常值的图表类似,既可以使用偏差残差,也可以使用马丁格尔残差。
•偏差残差与协变量关系图——该图将绘制偏差残差与模型中每个连续预测变量的关系。与前文所述相同,偏差残差预期应随机分布于零点周围。若这些残差中出现趋势,可能表明所选预测变量偏离了线性关系
•马丁格尔残差与协变量——这些残差呈偏斜度分布,落在 (-inf, 1] 范围内,但均值仍应为零。若这些残差中存在明显趋势,可能表明所选预测变量偏离了线性关系。通常而言,这些残差比偏差残差更难解读
拟合优度如何?
这些残差图仅作为比较 Prism 生成的结果与其他统计软件生成的结果或文献中先前发表的结果的一种手段。Cox-Snell 残差是最初为 Cox比例风险回归开发的第一批残差之一,现已被本页列出的其他残差所广泛取代。
•Cox-Snell 与 Nelson-Aalen 累积危险率估计值的对比——该图最初被建议用于评估模型的整体拟合情况。拟合良好的回归模型将在该图上生成一条近乎直线的点序列,该直线通过原点且斜率为 1。 然而,该图的局限性在于:只有当模型拟合特别不佳时,才会产生不符合此特征的可视化结果;而且它无法揭示拟合不佳的原因(如违反比例风险假设、异常值、因变量等)。
